e-Factura pentru clienți din străinătate
Când trimiți în e-Factura factura către un client străin: firmă din UE sau din afara UE, cu cod de TVA românesc sau nu. Regulile din 2026, cu surse ANAF.
Lucrezi ca PFA pentru o firmă din Germania sau din SUA și te întrebi dacă factura trebuie să treacă prin e-Factura, ca cele pentru clienții din România. Pe scurt: de regulă nu, dar din 2026 există o excepție pe care merită să o știi. Doboti, aplicația de facturare și închidere de lună pentru PFA și firme mici, adună pe parcursul lunii facturile pe care le emiți, bonurile și extrasele de cont, iar când se termină luna verifici totul și îl trimiți contabilului dintr-o singură mișcare; facturarea și e-Factura sunt gratuite.
Mai jos ai regula din lege, cazul nou din 2026 și ce face Doboti cu o factură către un client din afara țării. Capturile sunt din Doboti, pe o companie de test („Studio Exemplu SRL”) și un client inventat („Client Exemplu GmbH”).
Regula pe scurt
Obligația de a trimite facturile în RO e-Factura vine din OUG nr. 120/2021. Pentru relația dintre firme (B2B), articolul 10 alin. (1) spune că obligația există „în relația comercială B2B, între persoane impozabile stabilite în România”. Un client care nu e stabilit în România nu intră în această regulă.
| Clientul tău | Intră în e-Factura? | De unde vine regula |
|---|---|---|
| Firmă din România | Da, în 5 zile lucrătoare | OUG 120/2021, art. 10 alin. (1) și (7) |
| Firmă din UE, fără cod de TVA românesc | Nu | Art. 10 alin. (1) acoperă doar firmele stabilite în România |
| Firmă din afara UE (SUA, Marea Britanie, Elveția) | Nu | Același articol |
| Firmă străină înregistrată în scopuri de TVA în România, când livrarea sau serviciul are locul în România | Da, din 1 ianuarie 2026 | Art. 10 alin. (1¹), introdus de OUG 89/2025 |
| Aceeași firmă, dar e o livrare intracomunitară de bunuri și îți dă un cod de TVA din alt stat membru | Nu | Excepția din art. 10 alin. (1¹) |
| Persoană fizică din străinătate | Regulile B2C sunt separate; vezi mai jos | OUG 120/2021, art. 10¹ |
Textul legii în forma actuală îl găsești pe legislatie.just.ro, OUG nr. 120/2021 consolidată.
Clientul e o firmă din UE sau din afara UE
Cazul cel mai des întâlnit la freelanceri: faci programare, design, traduceri sau consultanță pentru o firmă din altă țară. Aici contează două lucruri.
Primul e cine e clientul. Articolul 10 alin. (1) din OUG 120/2021 se aplică doar când și tu, și clientul sunteți persoane impozabile stabilite în România. O firmă din Germania sau din SUA nu e stabilită în România, deci factura nu pleacă la ANAF prin e-Factura.
Al doilea e unde are loc serviciul. Codul fiscal, la art. 278 alin. (2), spune că locul prestării serviciilor către o persoană impozabilă este locul unde clientul „își are stabilit sediul activității sale economice”. Pentru o firmă din Berlin, serviciul tău are loc în Germania, nu în România. Asta contează mai ales pentru TVA. Cum treci TVA-ul pe o astfel de factură stabilești cu contabilul, pentru că depinde dacă ești plătitor de TVA sau nu.
Factura o emiți la fel. Doar că nu o mai trimiți și în SPV. O trimiți clientului direct, de obicei pe email, ca PDF.
Excepția din 2026: firma străină cu cod de TVA românesc
De la 1 ianuarie 2026, OUG nr. 89/2025 a adăugat la articolul 10 un alineat nou, (1¹). Persoanele impozabile stabilite în România trebuie să trimită în RO e-Factura facturile pentru livrările și serviciile care au locul în România, făcute către „persoane impozabile nestabilite, dar înregistrate în scopuri de TVA în România”. Excepție fac livrările intracomunitare de bunuri, când clientul îți dă un cod de TVA din alt stat membru. Modificarea e explicată în materialul ANAF al DGRFP Brașov din 8 ianuarie 2026.
În practică, asta te privește dacă un client străin are un cod de TVA care începe cu RO și serviciul tău are locul în România. Pentru un freelancer care lucrează la distanță pentru o firmă din străinătate, cazul e rar. Dacă clientul îți dă un cod RO, întreabă contabilul dacă factura intră aici.
Termenul e același ca pentru clienții din România: 5 zile lucrătoare de la data emiterii, după art. 10 alin. (7), în forma din 2026.
Ce face Doboti cu un client din afara României
Doboti decide după țara clientului. Când adaugi clientul, alegi Țara în Detalii client. Pentru orice altă țară decât România:
- Factura se emite ca de obicei. Pentru un client străin, Doboti îți propune factura în două limbi, engleză și română.
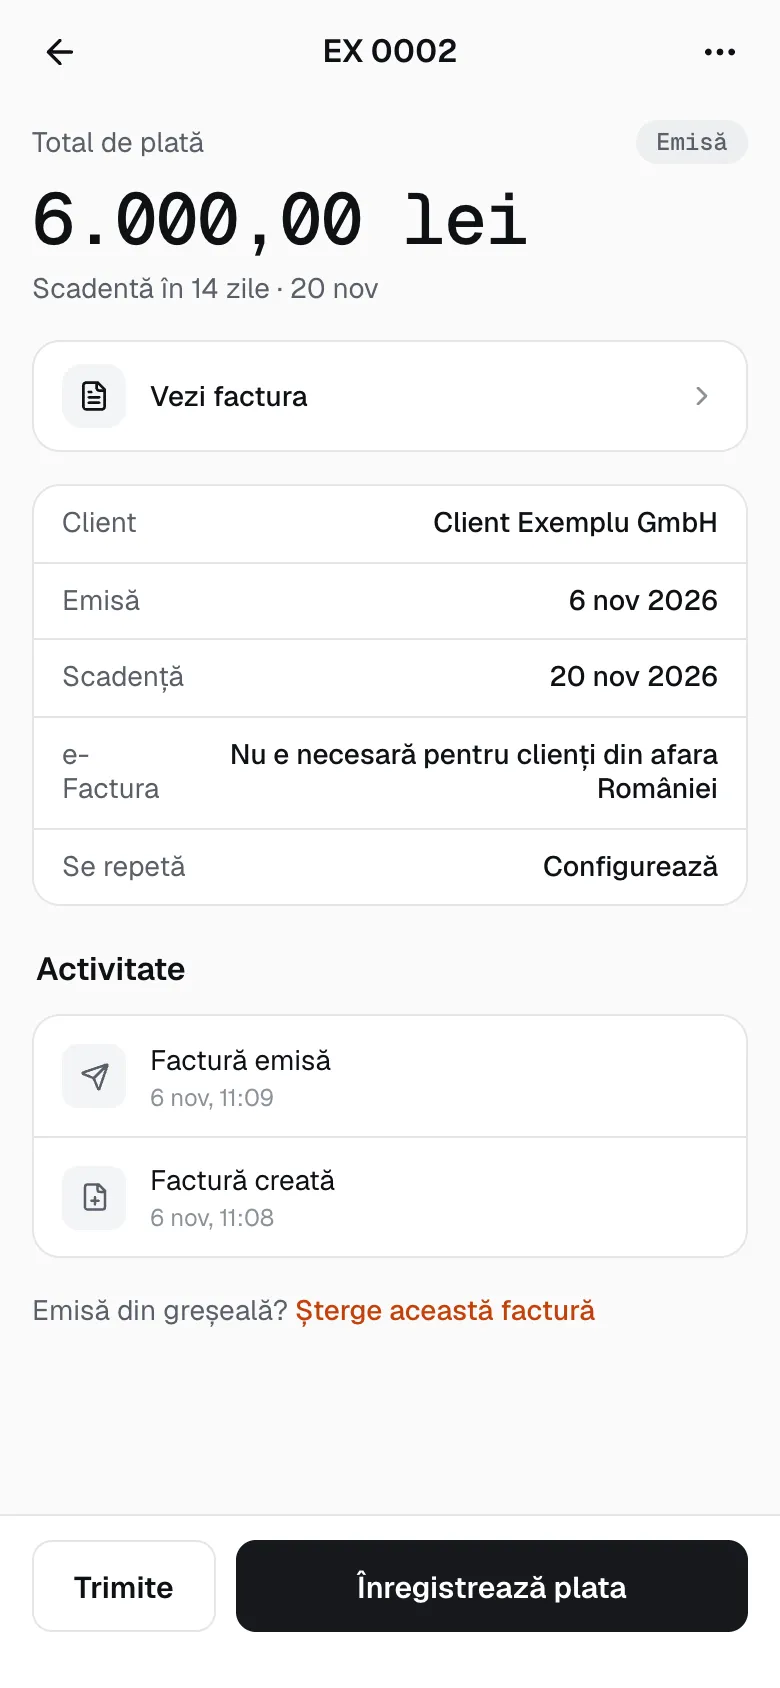
- Pe pagina facturii, la rândul e-Factura, scrie „Nu e necesară pentru clienți din afara României”.
- Dacă ai pornit trimiterea automată, Doboti sare peste aceste facturi. Clienții din afara României nu ajung la ANAF.
- La final de lună, factura intră totuși în arhiva pentru contabil, împreună cu celelalte facturi emise.
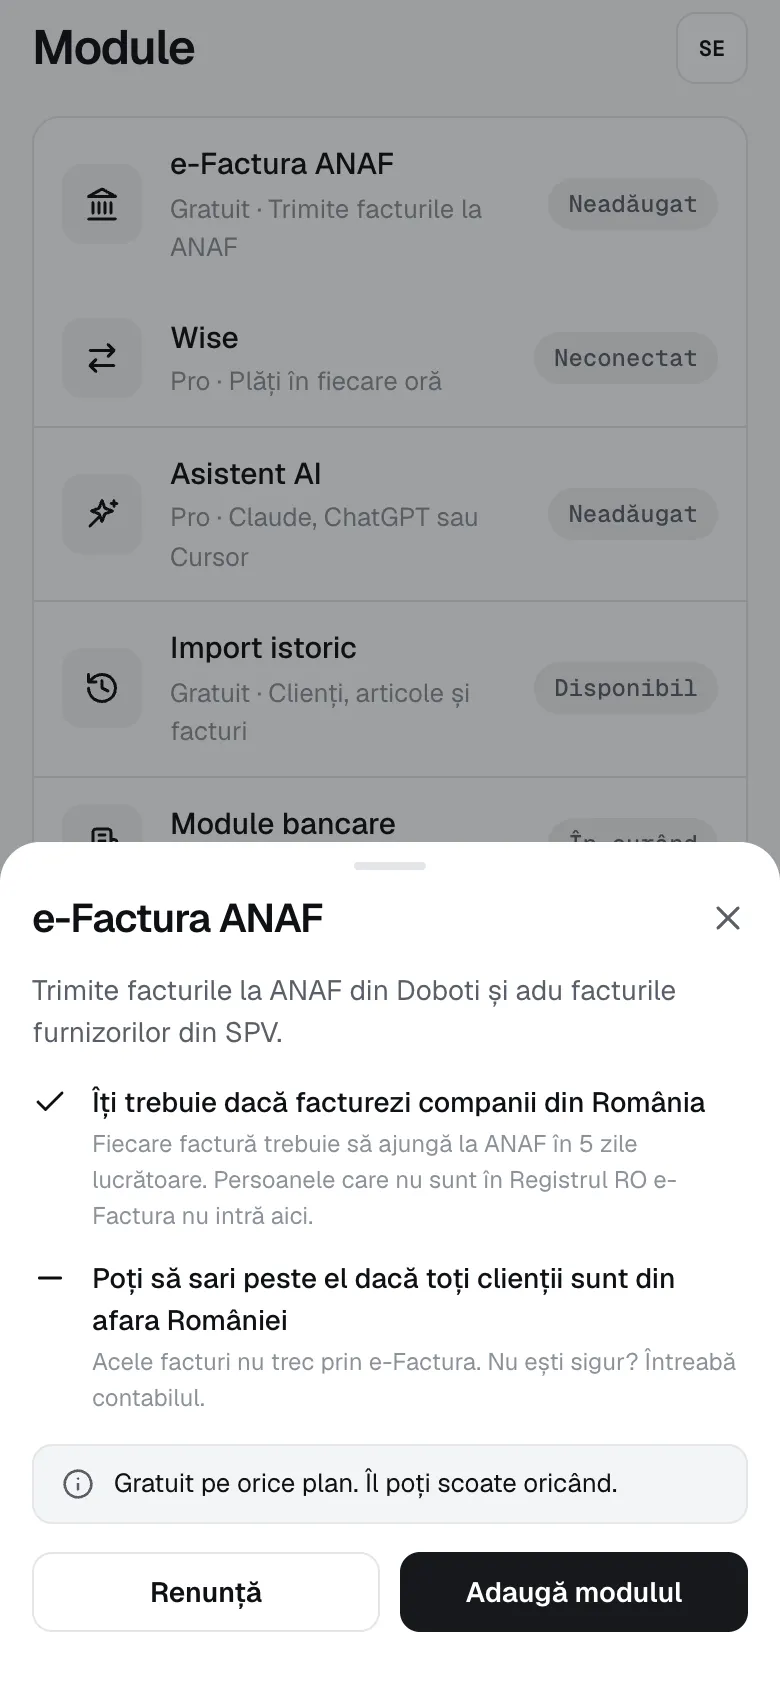
Dacă toți clienții tăi sunt din afara României, nu ai nevoie de modulul e-Factura. Doboti îți spune asta când îl adaugi: modulul e gratuit, dar îți trebuie doar dacă facturezi companii din România.
Un lucru pe care trebuie să îl știi: Doboti nu trimite la ANAF facturile către un client cu altă țară decât România, nici când clientul are cod de TVA românesc. Pentru excepția din 2026 de mai sus, trimiți factura din SPV sau prin contabil.
Pentru clienții din România, drumul complet, de la factură la mesajul ANAF, e în ghidul Prima ta e-Factură ca PFA, pas cu pas. Dacă vrei să încerci, îți faci cont gratuit în Doboti; alte ghiduri găsești pe blogul Doboti, iar ce face aplicația vezi pe pagina principală.
Clienți persoane fizice din străinătate
Pentru persoane fizice (relația B2C), regula nu e cea de la firme. Ea e în art. 10¹ din OUG 120/2021 și depinde de locul livrării sau al prestării. Regulile pentru persoane fizice s-au schimbat și în 2026, prin Legea nr. 88/2026, care a modificat art. 10¹ alin. (3) și (4). Dacă ai clienți persoane fizice din străinătate, verifică situația ta cu contabilul.
Întrebări frecvente
Ce este Doboti?
Doboti este o aplicație de facturare și închidere de lună pentru PFA și firme mici. Strânge pe parcursul lunii facturile emise, bonurile și extrasele de cont, iar la început de lună verifici ce s-a adunat, aprobi și trimiți totul contabilului într-o singură arhivă. Facturarea și e-Factura sunt gratuite; Pro costă 5 € pe lună sau 50 € pe an, iar prima închidere de lună e gratuită, fără card.
Trebuie să trimit în e-Factura factura către o firmă din SUA?
Nu. Obligația B2B din art. 10 alin. (1) din OUG 120/2021 privește doar firmele stabilite în România. O firmă din SUA nu e stabilită aici. Excepția e firma străină înregistrată în scopuri de TVA în România, pentru operațiuni cu locul în România.
Dar pentru o firmă din UE cu cod de TVA valid din țara ei?
Nici atunci, dacă nu are și cod de TVA românesc. Pentru livrările intracomunitare de bunuri, legea spune explicit că facturile către un client care îți dă un cod de TVA din alt stat membru nu intră în RO e-Factura.
Clientul meu străin are cod de TVA care începe cu RO. Ce fac?
Din 1 ianuarie 2026, dacă livrarea sau serviciul are locul în România, factura trebuie trimisă în RO e-Factura în 5 zile lucrătoare. Doboti nu o trimite automat pentru un client cu altă țară decât România, deci o trimiți din SPV sau prin contabil.
Mai trebuie să îi dau contabilului factura către clientul străin?
Da. Factura rămâne o factură emisă și intră în contabilitate ca oricare alta. În Doboti, ea intră în arhiva lunară pentru contabil împreună cu restul facturilor emise.
Surse
- OUG nr. 120/2021, forma consolidată la 1 iunie 2026, legislatie.just.ro
- Modificări aduse OUG nr. 120/2021 de OUG nr. 89/2025, material informativ DGRFP Brașov, ANAF, 8 ianuarie 2026
- Legea nr. 88/2026, legislatie.just.ro
- Codul fiscal cu normele metodologice, art. 278, ANAF
Verificat la 6 noiembrie 2026 cu sursele de mai sus.