Termenul e-Factura: 5 zile lucrătoare, cu exemple
Până când trimiți factura în e-Factura în 2026: cum numeri cele 5 zile lucrătoare, ce faci cu sărbătorile legale și ce amenzi riscă un PFA care întârzie.
Ai emis factura vineri seara și te întrebi până când trebuie să ajungă la ANAF. Din 2026, răspunsul e „5 zile lucrătoare”, dar weekendurile și sărbătorile legale mută data mai mult decât te-ai aștepta. Doboti, aplicația de facturare și închidere de lună pentru PFA și firme mici, strânge pe parcursul lunii facturile emise, bonurile și extrasele de cont, iar când se încheie luna le verifici și le trimiți contabilului dintr-o singură mișcare; facturarea și e-Factura sunt gratuite.
Mai jos ai regula exactă din lege, cum numeri zilele, patru exemple cu date reale din noiembrie și decembrie 2026 și amenzile pentru întârziere. Capturile sunt din Doboti, pe o companie de test („Studio Exemplu SRL”).
Regula din lege
Termenul e scris în OUG nr. 120/2021, la art. 10 alin. (7), în forma modificată de OUG nr. 89/2025 și aplicabilă de la 1 ianuarie 2026:
„Termenul-limită pentru transmiterea facturilor în sistemul național privind factura electronică RO e-Factura este de 5 zile lucrătoare de la data emiterii facturii, dar nu mai târziu de 5 zile lucrătoare de la data-limită pentru emiterea facturii prevăzută la art. 319 alin. (16) din Legea nr. 227/2015.”
Textul complet îl găsești în forma consolidată a OUG nr. 120/2021 pe legislatie.just.ro. Până la sfârșitul lui 2025, termenul era de 5 zile calendaristice. Schimbarea o confirmă și comunicatul ANAF din 14 ianuarie 2026.
Regula are două părți:
- 5 zile lucrătoare de la data emiterii. Asta e partea care contează aproape mereu.
- Dar nu mai târziu de 5 zile lucrătoare de la data-limită pentru emitere. Partea asta contează doar dacă emiți factura cu întârziere. Codul fiscal, art. 319 alin. (16) spune că factura se emite „cel târziu până în cea de-a 15-a zi a lunii următoare celei în care ia naștere faptul generator al taxei”. Dacă emiți factura la timp, partea a doua nu schimbă nimic. Dacă o emiți după data de 15, termenul pentru e-Factura nu mai pornește de la emitere: rămâne fix, la 5 zile lucrătoare după data de 15. Exemplul complet e mai jos, la Când contează limita din Codul fiscal.
Obligația privește facturile între firme stabilite în România (B2B). Pentru clienții din străinătate regulile sunt altele; le găsești în e-Factura pentru clienți din străinătate.
Cum numeri cele 5 zile lucrătoare
Legea trimite la Regulamentul (CEE, Euratom) nr. 1182/71 pentru calculul termenului. Din textul regulamentului reții trei reguli:
- Ziua emiterii nu se numără. Art. 3 alin. (1): ziua în care are loc evenimentul „nu este luată în calculul termenului”.
- Zilele lucrătoare sunt toate zilele, „altele decât zilele de sărbători legale, duminicile și sâmbetele” (art. 2 alin. (2)).
- Termenul se încheie la expirarea ultimei ore a ultimei zile (art. 3 alin. (2) lit. b). Ai deci toată ziua de 5, până la miezul nopții.
Sărbătorile legale sunt cele din Codul muncii, art. 139. Cele care cad până la sfârșitul anului sunt 30 noiembrie (Sfântul Andrei), 1 decembrie, 25 și 26 decembrie, apoi 1, 2, 6 și 7 ianuarie.
Patru exemple din calendarul 2026
Toate datele de mai jos sunt numărate după regulile de mai sus. Le-am verificat și cu calculul pe care Doboti îl folosește pe fiecare factură.
| Factura emisă | Zilele lucrătoare numărate | Ultima zi de trimitere |
|---|---|---|
| Joi, 5 noiembrie 2026 | 6, 9, 10, 11, 12 noiembrie | Joi, 12 noiembrie |
| Vineri, 27 noiembrie 2026 | 2, 3, 4, 7, 8 decembrie | Marți, 8 decembrie |
| Miercuri, 23 decembrie 2026 | 24, 28, 29, 30, 31 decembrie | Joi, 31 decembrie |
| Marți, 29 decembrie 2026 | 30, 31 decembrie, 4, 5, 8 ianuarie | Vineri, 8 ianuarie 2027 |
Exemplul din 27 noiembrie e cel la care greșești cel mai ușor. Între emitere și termen sunt 11 zile calendaristice, pentru că weekendul e urmat de 30 noiembrie și 1 decembrie, ambele sărbători legale. Iar factura din 29 decembrie trece peste Anul Nou și peste Boboteaza și Sfântul Ion (6 și 7 ianuarie), deci termenul ajunge abia pe 8 ianuarie.
Când contează limita din Codul fiscal
Gândește-te la două ceasuri. Primul pornește în ziua în care emiți factura. Al doilea pornește pe 15 ale lunii de după faptul generator al TVA (de regulă, luna în care ai livrat marfa sau ai terminat serviciul), adică ziua până la care factura trebuia emisă. Fiecare ceas numără 5 zile lucrătoare. Termenul pentru e-Factura e ziua în care expiră primul dintre ele.
Dacă emiți factura la timp, până pe 15, primul ceas expiră mereu primul, deci numeri doar de la data emiterii. Al doilea ceas contează doar când emiți factura după 15.
Un exemplu: ai lucrat pentru un client în octombrie 2026, deci factura trebuia emisă până pe 15 noiembrie. 5 zile lucrătoare după 15 noiembrie înseamnă vineri, 20 noiembrie.
| Când emiți factura | 5 zile lucrătoare de la emitere | 5 zile lucrătoare de la 15 noiembrie | Termenul e-Factura |
|---|---|---|---|
| La timp: marți, 10 noiembrie | Marți, 17 noiembrie | Vineri, 20 noiembrie | Marți, 17 noiembrie |
| Târziu: miercuri, 18 noiembrie | Miercuri, 25 noiembrie | Vineri, 20 noiembrie | Vineri, 20 noiembrie |
| Foarte târziu: luni, 23 noiembrie | Miercuri, 2 decembrie | Vineri, 20 noiembrie | Depășit din ziua emiterii |
Deci o factură emisă târziu nu primește 5 zile lucrătoare noi pentru e-Factura. Dacă în exemplul de mai sus o emiți după 20 noiembrie, e deja după termen în e-Factura în ziua în care o emiți. Când faptul generator nu e clar, de exemplu la abonamente sau avansuri, întreabă-ți contabilul.
Ce amenzi riscă un PFA care întârzie
Sancțiunile sunt la art. 13² din OUG nr. 120/2021. Sunt două fapte diferite, cu amenzi foarte diferite:
| Ce s-a întâmplat | Articolul | Amenda |
|---|---|---|
| Ai trimis factura în e-Factura, dar după termen | art. 13² alin. (1) lit. c) și alin. (3) | 1.000–2.500 lei pentru persoane fizice și persoane juridice care nu sunt contribuabili mari sau mijlocii; 2.500–5.000 lei pentru contribuabili mijlocii; 5.000–10.000 lei pentru contribuabili mari |
| Nu ai trimis factura deloc prin e-Factura | art. 13² alin. (1) lit. a) și alin. (2) | 15% din valoarea totală a facturii |
| Clientul tău a primit și a înregistrat o factură care nu a trecut prin e-Factura | art. 13² alin. (1) lit. b) și alin. (2) | 15% din valoarea totală a facturii, pentru client |
Un detaliu util din lit. c): amenda pentru întârziere se dă pentru „una sau mai multe facturi al căror termen-limită […] intervine în cursul unei luni calendaristice”. Textul leagă fapta de luna în care cad termenele, nu de fiecare factură în parte. Constatarea și amenda le dă organul fiscal, conform alin. (4).
Diferența dintre cele două fapte e mare. Pe o factură de 4.500 lei, netrimiterea înseamnă 675 lei amendă, iar o factură de 20.000 lei netrimisă înseamnă 3.000 lei. Dacă ai uitat o factură, trimite-o cât mai repede, chiar și după termen.
Dacă te identifici fiscal prin CNP, nu prin CIF, OG nr. 6/2026 ți-a amânat obligația de a folosi e-Factura până la 1 iunie 2026. De atunci, termenul și amenzile de mai sus se aplică și ție.
Cum ții evidența termenelor în Doboti
Termenul se calculează pe fiecare factură, din data emiterii, cu weekendurile și sărbătorile legale scoase din numărătoare.
- Deschide Facturi. Sus apare câte facturi mai trebuie să ajungă la ANAF.
- Alege filtrul De trimis. Lângă fiecare factură scrie data până la care o trimiți.
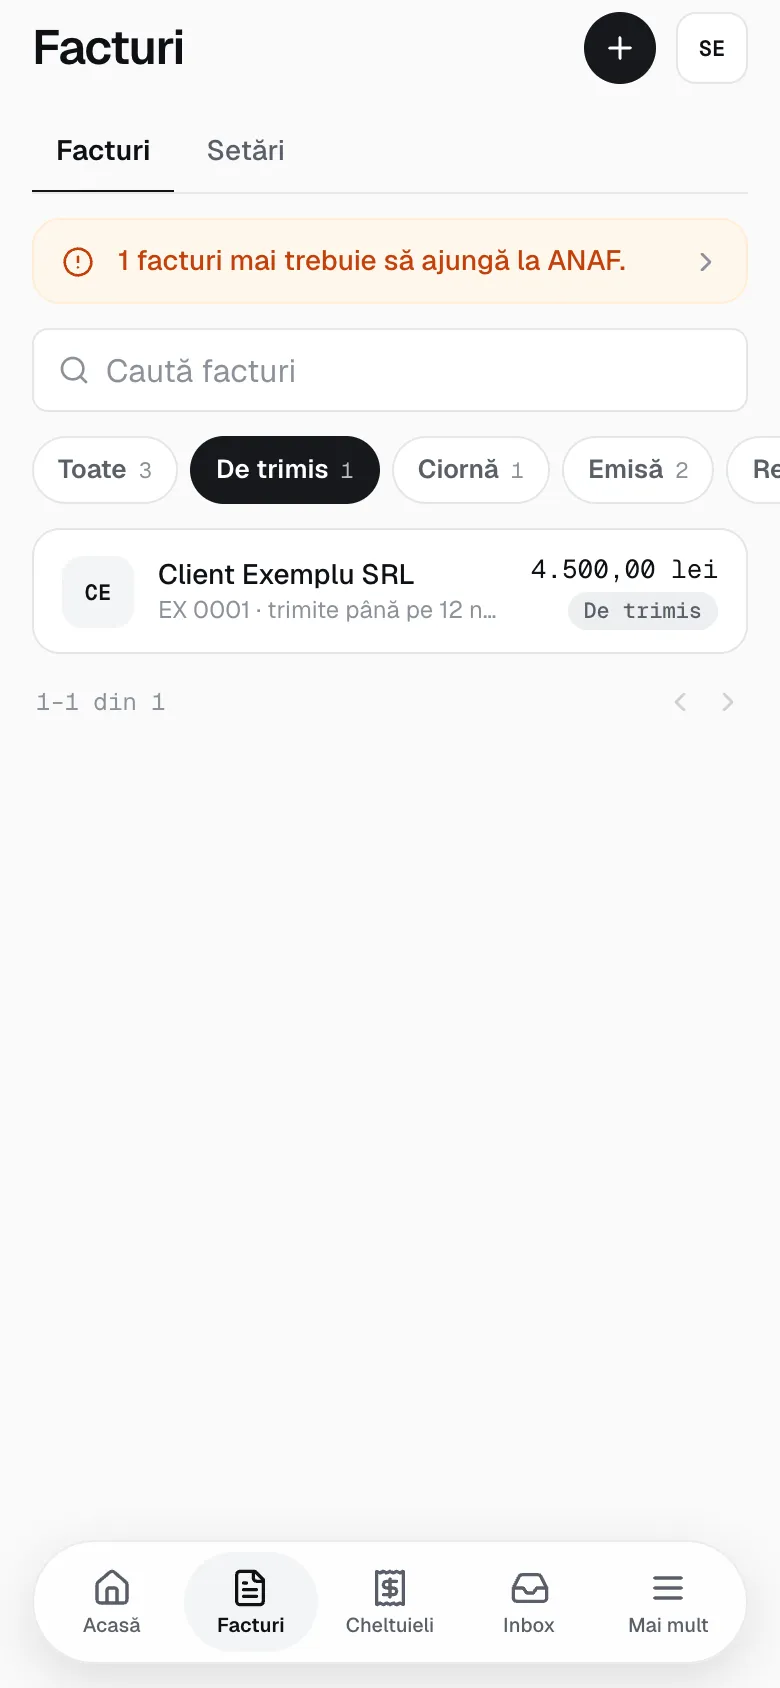
- Deschide factura. În secțiunea e-Factura vezi termenul și ce trebuie corectat înainte, ca ANAF să nu o respingă.
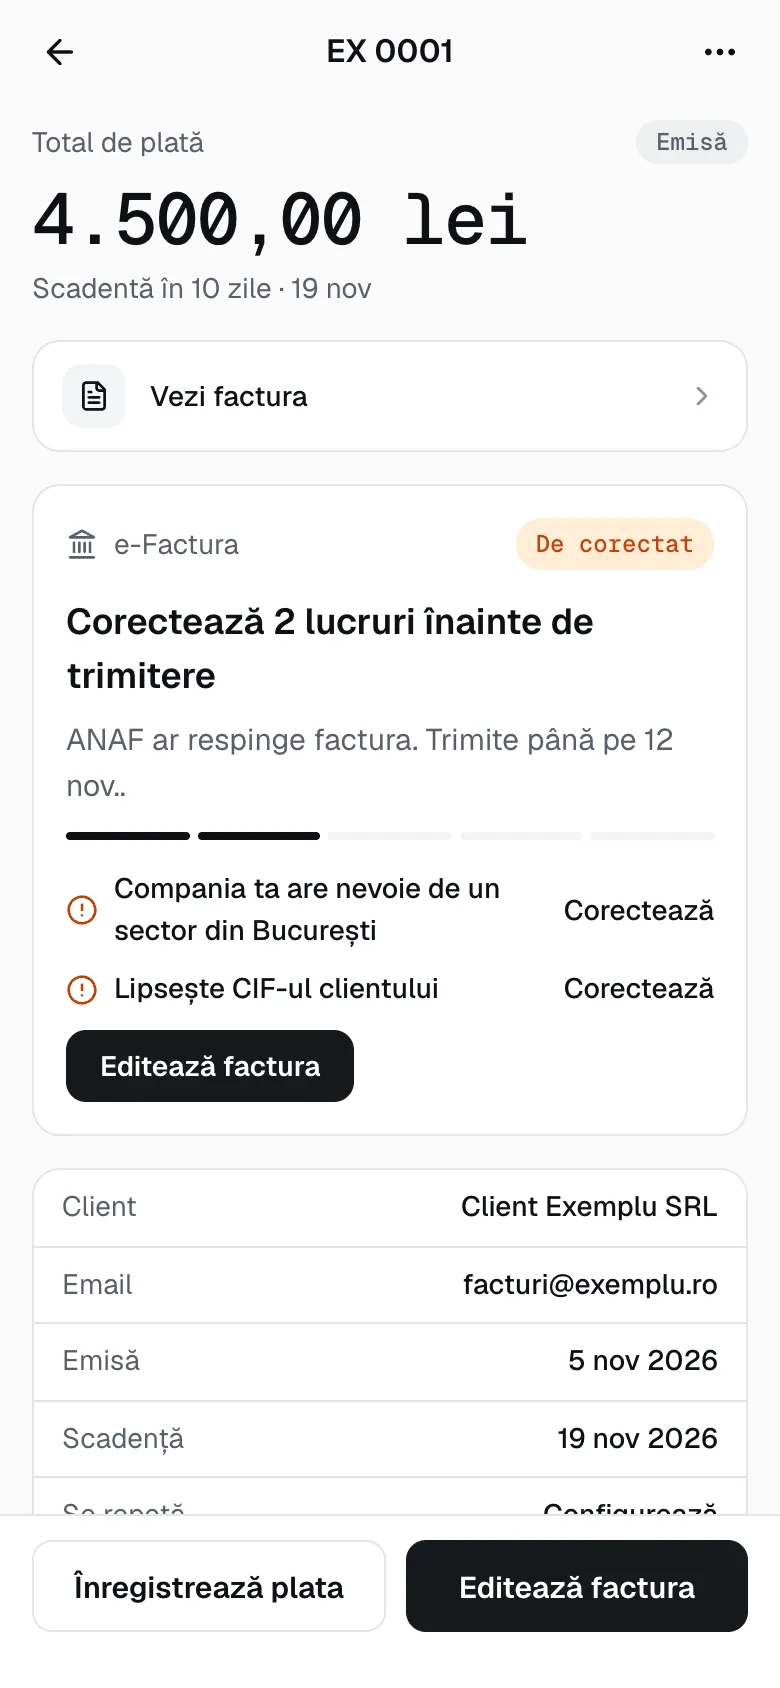
Factura din captură e emisă joi, 5 noiembrie, deci termenul e joi, 12 noiembrie, ca în primul exemplu din tabel.
După ce conectezi e-Factura la SPV, ai trei setări care te scapă de numărat:
- Trimite automat: Doboti trimite factura imediat sau la 1–4 zile lucrătoare după emitere, după cum alegi. Până atunci o poți edita.
- Amintește-mi înainte de termen: primești un e-mail cu două zile lucrătoare înainte de termenul unei facturi netrimise.
- Anunță-mă dacă ANAF respinge o factură: o factură respinsă trebuie corectată și trimisă din nou repede.
Pașii pentru conectare și pentru prima trimitere sunt în ghidul Prima ta e-Factură ca PFA, pas cu pas. Dacă vrei să încerci pe facturile tale, îți faci cont gratuit în Doboti; e-Factura e inclusă fără cost.
Întrebări frecvente
Ce este Doboti?
Doboti e o aplicație de facturare și închidere de lună pentru PFA și firme mici. Pe parcursul lunii adună facturile tale, bonurile și extrasele de cont; la final de lună le verifici, le aprobi și le trimiți contabilului într-un singur pas. Facturarea și e-Factura sunt gratuite, iar Pro costă 5 € pe lună sau 50 € pe an, cu prima închidere de lună gratuită, fără card.
Sâmbăta și duminica intră în cele 5 zile?
Nu. Regulamentul nr. 1182/71, la care trimite legea, definește zilele lucrătoare ca toate zilele în afară de sărbătorile legale, sâmbete și duminici. Nici ziua emiterii nu se numără.
Dacă emit factura în weekend, de când încep să număr?
De la prima zi lucrătoare de după emitere. O factură emisă sâmbătă are aceleași 5 zile lucrătoare ca una emisă vinerea dinainte: prima zi numărată e lunea.
O factură respinsă de ANAF mai e în termen?
Termenul curge tot de la data emiterii. Dacă ANAF o respinge, corectezi erorile și o retrimiți cât mai repede. Doboti îți arată pe factura respinsă până când trebuie trimisă.
Termenul de 5 zile lucrătoare se aplică și facturilor către persoane fizice?
Da. Comunicatul ANAF din 14 ianuarie 2026 spune că OUG nr. 89/2025 a introdus același termen și pentru facturile B2C transmise în RO e-Factura.
Surse
- OUG nr. 120/2021, forma consolidată, legislatie.just.ro: art. 10 alin. (7), art. 13², nota privind OG nr. 6/2026
- Comunicat ANAF AGG_DEX-648/14.01.2026: modificări RO e-Factura prin OUG nr. 89/2025
- Regulamentul (CEE, Euratom) nr. 1182/71 privind termenele, EUR-Lex: art. 2 și 3
- Codul fiscal cu normele metodologice, art. 319 alin. (16), ANAF
- Codul muncii, art. 139, legislatie.just.ro
Verificat la 9 noiembrie 2026 cu sursele de mai sus.